Tierversicherung & Beitragserhöhung: Warum die Gebührenordnung die Kostenlawine auslöst
Viele Tierhalter reiben sich verwundert die Augen: Erst flattert eine Tierarztrechnung ins Haus, die doppelt so hoch ausfällt wie noch vor einigen Jahren – und kurz darauf folgt der Brief der Tierversicherung mit einer saftigen Beitragsanpassung von 20, 30 oder gar 40 Prozent.
Was steckt hinter dieser Entwicklung? Warum dürfen Tierärzte ihre Preise nicht frei nach Angebot und Nachfrage kalkulieren, und warum gerät der gesamte Markt für Tierkrankenversicherungen gerade ins Wanken? Ein Blick hinter die Kulissen der staatlichen Regulierung – und worauf Halter jetzt achten müssen.
Wenn Mitleid strafbar wird: Warum der Tierarzt der Rentnerin nicht helfen darf
Stell dir eine ganz alltägliche Szene vor: Eine ältere Dame kommt mit ihrem kleinen Terrier in die Praxis. Der Hund hat eine leichte Augenentzündung, das Frauchen lebt von einer schmalen Rente und dreht jeden Euro zweimal um. Ihr Tier ist ihr einziger Halt im Alltag, der Grund, warum sie morgens überhaupt noch aufsteht.
Der Tierarzt untersucht das Auge, reinigt es kurz und möchte der Dame aus menschlicher Nähe und Empathie entgegenkommen: Geben Sie mir einfach 10 Euro für die Kaffeekasse, und gut ist.
Genau das darf er nicht. Es ist ihm per Gesetz verboten.
Nach Paragraph 1 Absatz 2 der Gebührenordnung für Tierärzte (GOT) ist das Unterschreiten des 1-fachen Mindestsatzes grundsätzlich unzulässig. Ein Tierarzt, der aus reiner Nächstenliebe einen Rabatt gewährt, begeht ein berufsrechtliches Vergehen. Er riskiert Abmahnungen von Kollegen, Bußgelder der Tierärztekammer und den Vorwurf des unlauteren Wettbewerbs.
Für die Dame bedeutet das:
- Allgemeine Untersuchung Hund (1-facher Satz): 23,62 Euro netto
- Spezielle Augenuntersuchung: ca. 15,00 Euro netto
- Medikamente und Material: ca. 12,00 Euro netto
- Mehrwertsteuer (19 Prozent): ca. 9,62 Euro
- Endbetrag: rund 60 Euro statt der erhofften 10 Euro.
Tritt derselbe Vorfall an einem Sonntag auf, greifen automatisch die Notdienst-Regeln: Mindestens der 2-fache Satz plus die gesetzlich verpflichtende Notdienstpauschale von 50 Euro netto. Aus einem kleinen Routine-Problem für 10 Euro wird binnen Minuten eine 150-Euro-Rechnung.
Das System kennt keine soziale Härte, kein Augenmaß und keinen Senioren-Rabatt. Und genau das ist der Grund, warum immer mehr Menschen verzweifeln – und warum private Vorsorge die einzige verbleibende Möglichkeit ist.
Das Dumping-Verbot: Warum Tiermedizin kein freier Markt ist
In fast jedem Wirtschaftsbereich regelt der Wettbewerb den Preis. Wer effizienter arbeitet, kann günstigere Preise anbieten und zieht Kunden an. Bei Tierärztinnen und Tierärzten in Deutschland ist dieser Mechanismus gesetzlich ausgehebelt.
Die Bundesregierung hat in der Gebührenordnung für Tierärzte (GOT) ein striktes Preisunterbietungsverbot verankert:
- Gesetzlicher Mindestsatz: Jede Praxis ist gesetzlich verpflichtet, mindestens den 1-fachen Satz abzurechnen.
- Keine Rabatte erlaubt: Selbst wenn ein Tierarzt helfen möchte, darf er den Mindestsatz nicht unterschreiten.
- Pflichtzuschläge im Notfall: Wer nachts oder am Wochenende Hilfe braucht, muss zwingend eine Notdienstpauschale von 50 Euro netto zahlen und wird mit dem 2-fachen bis 4-fachen Satz abgerechnet.
Was von der Politik als Qualitätssicherung gedacht war, führt in der Praxis zu einer einseitigen Preisspirale: Nach unten ist der Markt gesetzlich verriegelt, nach oben im Notdienst weit geöffnet.
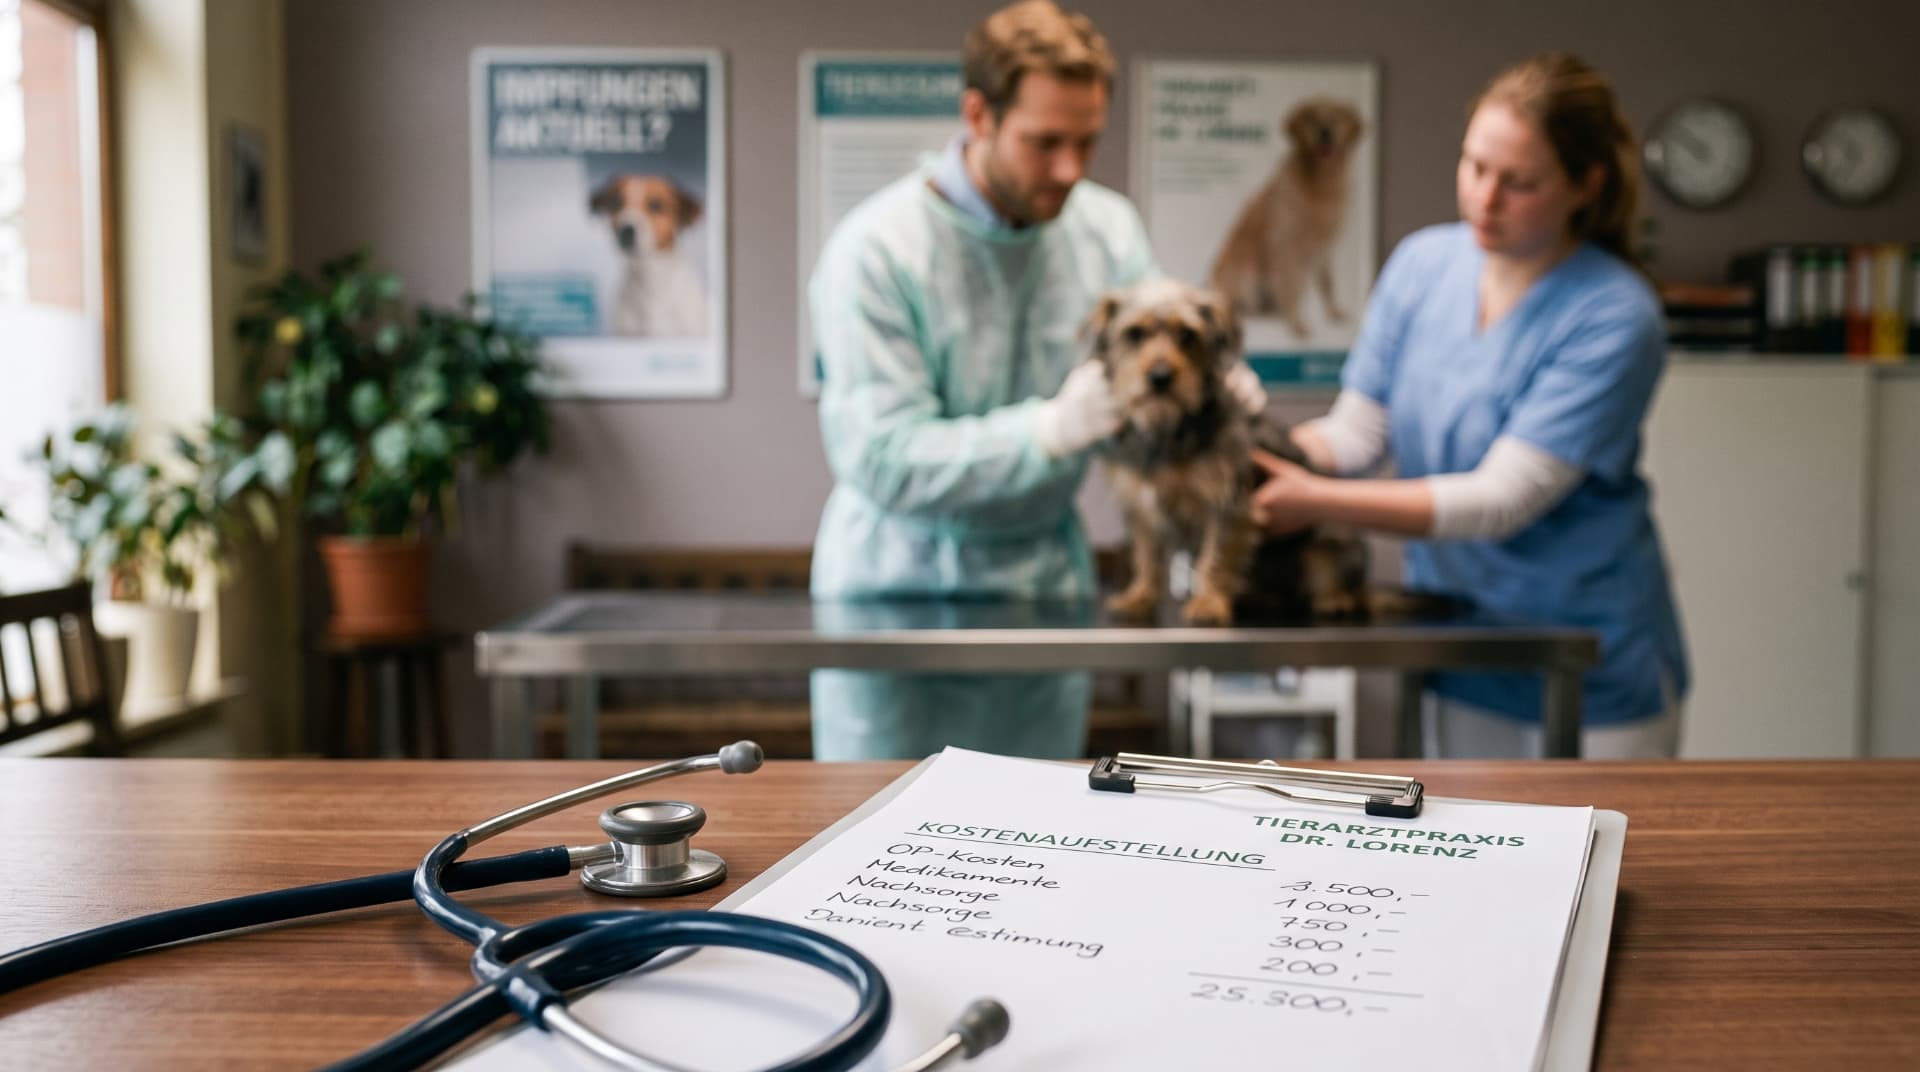
Die Kettenreaktion: Warum Tierversicherungen teurer werden
Versicherungen sind Rechenmodelle. Steigen die Kosten für tierärztliche Behandlungen drastisch an, müssen die Gesellschaften reagieren, um nicht in die Verlustzone zu rutschen. Genau das erleben wir aktuell:
- Flächendeckende Beitragsanpassungen: Beiträge für Vollversicherungen steigen spürbar – oft um 15 bis über 40 Prozent innerhalb kurzer Zeit.
- Kündigungen im Schadensfall: Reicht ein Halter nach wenigen Monaten eine teure Notoperation ein, nutzen manche Anbieter ihr Sonderkündigungsrecht. Ein vorerkranktes Tier findet danach kaum noch Schutz.
- Einführung fester Jahresgrenzen: Günstige Tarife deckeln Erstattungen oft auf 1.000 Euro oder 1.500 Euro pro Jahr – eine Summe, die bei einer einzigen Operation sofort verpufft.
- Zwang zur Selbstbeteiligung: Verträge mit 100 Prozent Erstattung werden rar oder unerschwinglich; Standard werden 10 bis 20 Prozent Eigenanteil.
Die Vollversicherungs-Falle: Warum weniger oft mehr ist
Viele Halter schließen im guten Glauben eine Krankenvollversicherung ab, die alles abdecken soll – von der Wurmkur über den Impfstoff bis zur großen Operation.
Doch genau dieser Rundum-Schutz treibt die Beiträge in die Höhe, weil jede kleine Routineuntersuchung über den Versicherer abgerechnet wird. Das verursacht enormen Verwaltungsaufwand und führt zu ständigen Prämiensteigerungen.
Der Grundsatz für wirtschaftliche Vernunft: Eine Versicherung soll nicht planbare Kleinbeträge von 80 Euro für die jährliche Impfung übernehmen. Sie soll das existenzbedrohende Risiko abfangen – die Notoperation für 3.500 Euro beim Hund oder die Kolik-Klinikrechnung von 7.000 Euro beim Pferd.
Worauf es jetzt beim Versicherungsschutz ankommt
Wer sein Tier heute bezahlbar und verlässlich absichern will, sollte auf drei Kriterien achten:
- Fokus auf reinen OP-Schutz: Ein reiner Operationsschutz sichert das finanzielle Desaster ab, kostet aber oft nur ein Drittel bis die Hälfte einer Vollversicherung und bleibt bei den Beiträgen deutlich stabiler.
- Erstattung bis zum 4-fachen GOT-Satz: Ein scheinbar günstiger Tarif, der nur bis zum 2-fachen Satz erstattet, lässt dich im Notdienst auf tausenden Euro Differenz sitzen. Achte auf die volle Abdeckung inklusive Notdienstpauschale.
- Vertraglicher Kündigungsverzicht: Wähle Anbieter, die im Vertrag ausdrücklich darauf verzichten, dir nach einem eingereichten Schadensfall zu kündigen.
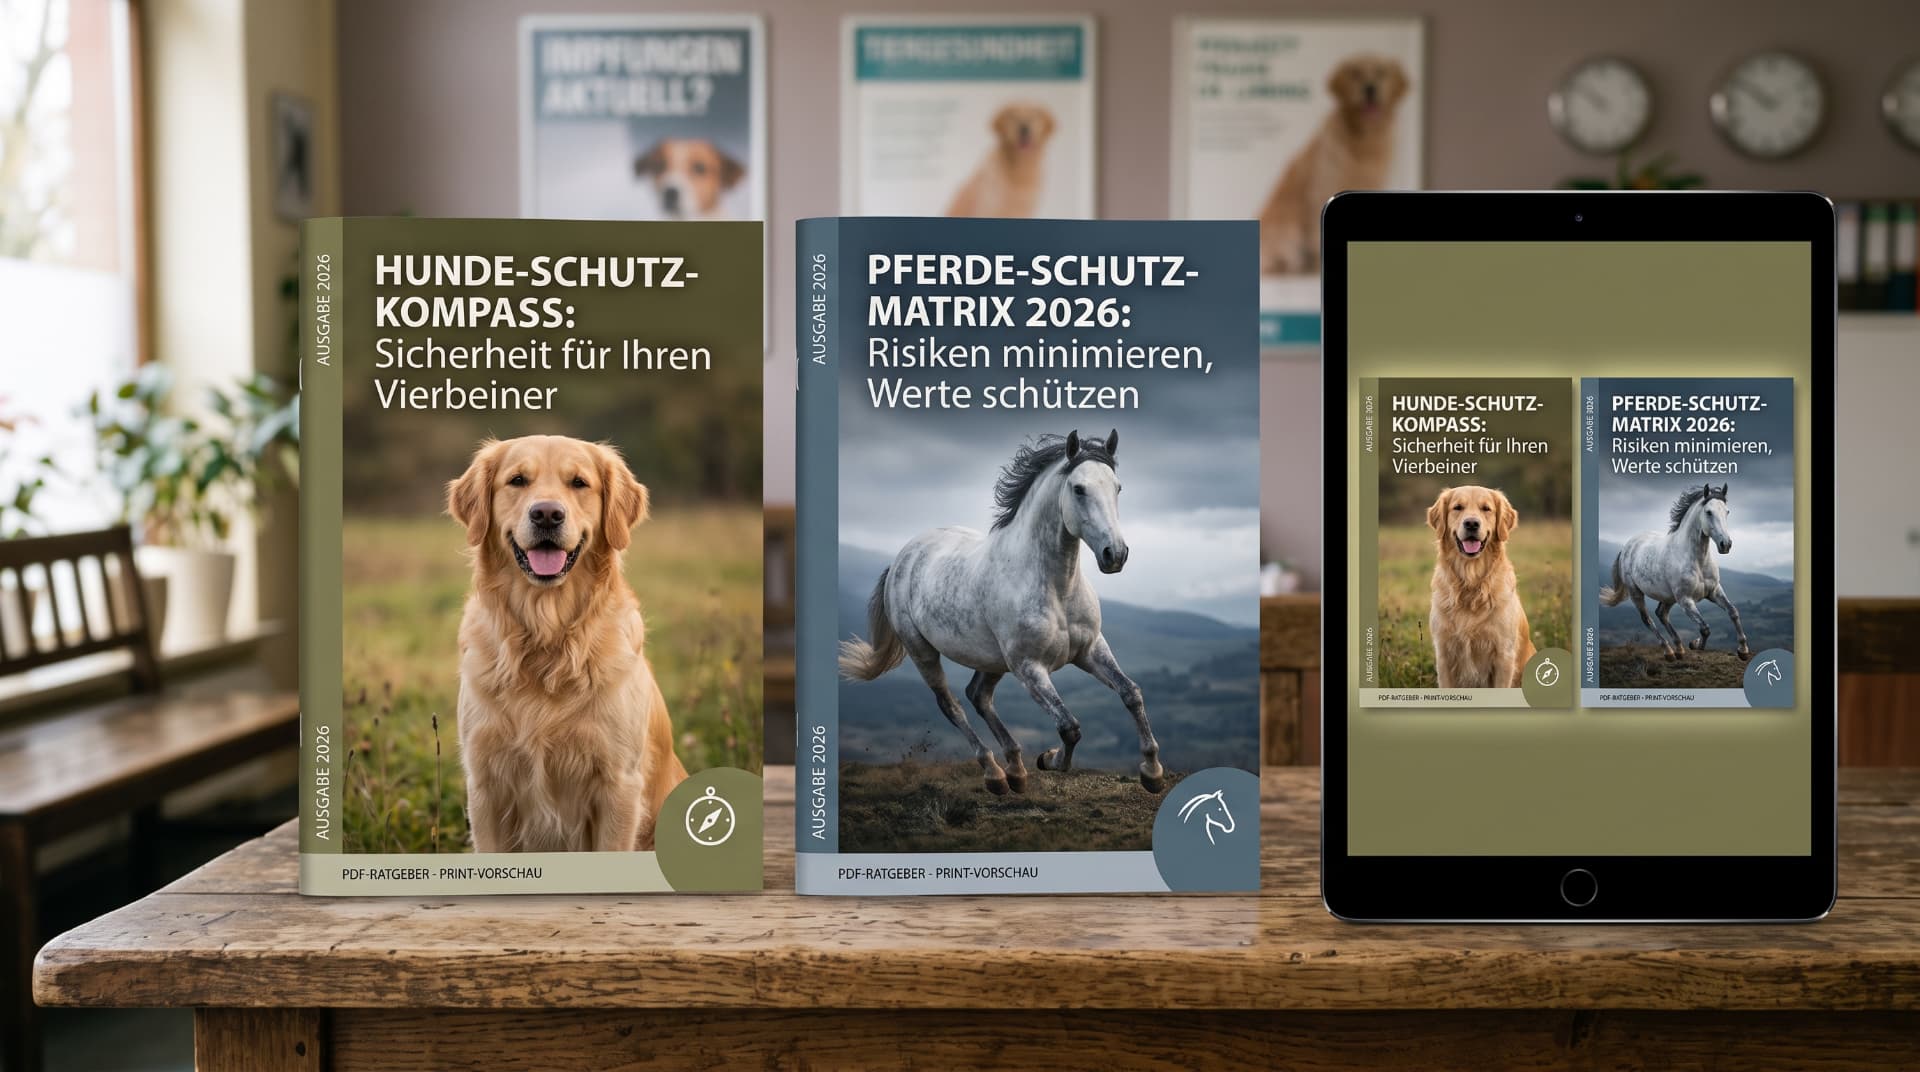
Schluss mit Kleingedrucktem: Dein Leitfaden gegen teure Versicherungsfallen
Ein reiner Preisvergleich greift bei Tierversicherungen zu kurz. Ob ein Schutz im Ernstfall wirklich zahlt, entscheidet sich nicht beim Monatsbeitrag, sondern tief im Kleingedruckten der Versicherungsbedingungen.
Genau deshalb erhältst du bei der Nutzung unseres kostenlosen TierTarif-Lotsen nicht nur eine passgenaue Auswertung für deinen Hund oder dein Pferd, sondern zusätzlich unseren ausführlichen Leitfaden als PDF direkt in dein Postfach.
Was dich in den kostenlosen PDF-Ratgebern erwartet:
- Der Klausel-Check: Welche Formulierungen im Vertrag im Notfall zur Leistungsverweigerung führen und wie du sie erkennst.
- Die GOT-Notfallmatrix: Aufgeschlüsselt nach den häufigsten Diagnosen und Notoperationen – inklusive der tatsächlichen Kostenfallen bei Nacht- und Wochenendzuschlägen.
- Wartezeiten und Vorerkrankungen: Wie du alte Tierarztakten richtig einreichst, damit Behandlungen später nicht als Vorerkrankung gestrichen werden.
- Kündigungsschutz: Welche Anbieter vertraglich garantieren, dein Tier auch nach einer teuren Operation nicht vor die Tür zu setzen.
Starte jetzt die kurze, zweiminütige Abfrage im TierTarif-Lotsen für deinen Hund oder dein Pferd. Du erhältst sofort deine Tarif-Orientierung auf dem Bildschirm und deinen umfassenden Schutz-Leitfaden parallel als praktisches PDF per E-Mail.
Hinweis: Unsere Beiträge dienen der Orientierung rund um Behandlungskosten und stellen keine tierärztliche Beratung oder Diagnose dar.